

18 yıl önce (2008) bugün, Rusya Merkez Bankası (CBR), küresel finans krizinin yaşandığı sırada petrol fiyatlarının çöküşü ve yabancı sermayenin Rusya’dan kaçışı nedeniyle rublenin dolar ve avro sepeti karşısındaki dalgalanma koridorunu her iki yönde yaklaşık %1 oranında genişleterek rublenin kontrollü şekilde değer kaybetmesine (kademeli devalüasyon) izin verdi. CBR krizin ilk aylarında rubleyi savunmak için milyarlarca dolar harcamıştı. Temmuz 2008’de $596 milyar seviyesindeki zirvede olan altın ve döviz rezervleri, kuru katı bir şekilde savunma çabaları nedeniyle birkaç ay içinde hızla erimişti. Nitekim kasım ayına gelindiğinde rezervlerdeki toplam erime tam olarak $112 milyarı buldu (ve krizin sonuna kadar toplamda $210 milyara ulaştı). CBR, hem paranın ülkeden kaçışını engellemek (sermaye çıkışını durdurmak) hem de rubleye olan spekülatif baskıyı azaltmak amacıyla politika faiz oranını da %1 oranında artırarak %12’ye yükseltti.
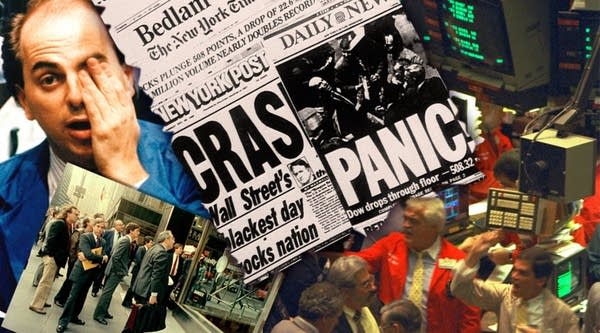
Ekim ayı korkutan bir ay. Tarihin en büyük günlük borsa çöküşleri ekim ayında olmuş:
19 Ekim 1987 (Kara Pazartesi): %-22,6
28 Ekim 1929 (Kara Pazartesi): %-12,8
29 Ekim 1929 (Kara Salı): %−11,7
26 Ekim 1987 (Kara Pazartesi sonrası): %-8,0
15 Ekim 2008 (Küresel Finans Krizi): %−7,9
18 Ekim 1937 (1937 Resesyonu): %−7,8
9 Ekim 2008 (Küresel Finans Krizi): %−7,3
27 Ekim 1997 (Asya Finansal Krizi): %−7,2
5 Ekim 1932 (Büyük Buhran): %−7,2
Ekim ayı benzersiz bir ay. Sonbahar kışa yavaş yavaş kışa doğru kayarken, yeşil yapraklar renk değiştiriyor ve birer birer dökülmeye başlıyor. Giysiler kalınlaşıyor, şemsiyeler dolaptan çıkmaya başlıyor. Ekim ayının başka bir benzersiz özelliği daha var. Dünyanın hemen hemen tüm dillerinde onuncu değil, sekizinci ay olarak tanımlanmış. O özgün 10 aylık tarihî Roma takviminde ekim ayı sekizinci ay. Onun için de ismi çoğu dilde Latince sekiz anlamına gelen octo sözcüğünü barındırıyor. Almanca ve Danimarkaca oktober, Fransızcada octobre, İtalyancada ottobre, İspanyolcada octubre, Swahili dilinde oktoba ekim ayı. Arnavutçada ekim ayına tetor denir. Bildiniz. Tetë 8 demek. Türkçede ise bu ayda tarlalara ekim yapıldığından dolayı ekim ismi verilmiş.
Evet, hepimizin bildiği Ekim Devrimi ve Oktoberfest var ama ekim ayının finans dünyasında da özel bir yeri var. Ekim ayı, finans takviminde en çok korkulan aylardan biri. Bu korkunun arkasında ekim ayına kötü bir isim veren olaylar 100 yılı aşkın bir süreyi kapsıyor. 1907 Bankacılık Paniği, 1929 Büyük Buhranı’nın kara salısı, kara perşembesi, kara pazartesisi, Dow’un bir gün içinde %22,6 düştüğü (ve yüzde bazında piyasa tarihinin tartışmasız en kötü tek günlük düşüşü olmaya devam ediyor) 1987’nin kara pazartesisi. Bunların yatırımcıların hafızalarından çıkması çok zor. Çoğu yatırımcı ekim ayında hayli gergin oluyor, çünkü o tarihsel piyasa çöküşleri hâlâ tüyleri diken diken ediyor.
İşte bu nedenle, finans literatürüne Ekim Etkisi denen bir ifade girmiş. Ekim Etkisi, finansal düşüşlerin ve borsa çöküşlerinin bu ayda gerçekleşme olasılığının diğer aylara kıyasla daha yüksek olduğu yönündeki psikolojik beklentiyi ifade ediyor. Ekim Etkisi’ne yine literatürde bir “piyasa anomalisi” deniyor.
Aslında, Ekim Etkisi gerçek bir olgudan ziyade psikolojik bir beklenti, çünkü istatistiki veriler bu anomaliyi desteklemiyor, varlığına dair kanıtlar pek sağlam değil. Aslında, yaklaşık bir asırdır ortalama olarak en kötü performans gösteren ay eylül ayı. 1928’den 2026’ya kadar olan tüm eylül aylarının tarihsel ortalama getirisi %-1,1 ile %-1.17 arasında. Ancak bu, neredeyse bir yüzyıl boyunca gözlemlenen bir ortalama. Endeks, eylül aylarının yaklaşık %55’inde yılı veya ayı ekside/düşüşle kapatmış, ama kesinlikle her yıl borsanın en kötü olduğu ay değil. Hatta bazı yıllar eylül ayı en iyi performans gösteren aylar arasında yer almış.
Eylül Etkisi piyasa etkinliği varsayımını ihlal etmesi bakımından bir piyasa anomalisi teşkil etse de, bu etki çok büyük değil ve daha da önemlisi, herhangi bir yararlı anlamda öngörücü değil. Bunun nedeni söz konusu zaman diliminin büyük önem taşıması. Örneğin, eğer son 100 yıl boyunca eylül ayını açığa satmış olsaydınız, toplamda kâr etmiş olacaktınız. Ancak bu bahsi sadece 2014 yılından bu yana yapmış olsaydınız, para kaybedecektiniz.
Eylül Etkisi’nin var olabileceğine dair bazı savlar da yok değil. Genellikle yatırımcıların eylül ayında yaz tatilinden döndüklerine ve yıl sonundan önce kazançlarını ve vergi kayıplarını sabitlemeye hazır olduklarına inanılır. Ayrıca bireysel yatırımcıların eylül ayına girerken çocukların okul masraflarını karşılamak için hisse senetlerini likide ettikleri inancı da var. Bir başka teoriye göre ise yatırımcılar Eylül Etkisi’nin gerçekleşmesini bekledikleri için piyasa psikolojisi devreye girmekte ve bu beklentilere uygun olarak hissiyat olumsuza dönmekte.
Kurumsal yatırımcılar da üçüncü çeyrek sona ererken eylül sonuna doğru satış yapabilirler. Böylece yıl sonuna kadar elde edecekleri kârı kilitleyebilirler. Bir başka neden de birçok büyük yatırım fonunun çeyrek sonunda vergi zararlarını tahsil etmek için ellerindeki varlıkları nakde çevirmesi olabilir.
Yine de Eylül Etkisi ekonomistler tarafından büyük ölçüde önemsiz olarak değerlendirilmekte ve eğer bir zamanlar var olmuşsa bile, anomaliden haberdar olan yatırımcılar artık bu etkiyi pratikte ortadan kaldıracak şekilde hareket etmekteler. Buna ek olarak, eylül ayında 1990 öncesinde olduğu kadar sık büyük düşüşler meydana gelmemiş. Bunun bir açıklaması, yatırımcıların “önceden pozisyon alarak”, yani ağustos ayında daha fazla hisse senedi satarak tepki vermiş olmaları.
Evet, tarihsel olarak eylül ayı, son yüzyıl boyunca hisse senetlerinin ortalama olarak en kötü performans gösterdiği ay olmuş. Aynı zamanda aynı dönemde en sık düşüş yaşanan ay. Bununla birlikte, bu etki çoğu ekonomist tarafından şansa bağlanıyor (sonuçta bir ay en kötüsü olmak zorunda). Söz konusu zaman dilimine bağlı olarak Eylül Etkisi mevcut olabilir ya da olmayabilir. Daha da uzun bir zaman dilimini kapsayan ve 300 yıl geriye giden bir araştırma (1693’ten bu yana Birleşik Krallık verileri kullanılarak) Eylül Etkisi’ne dair hiçbir kanıt göstermiyor. Eylül ayı ortalama getirileri, aradaki fark istatistiksel olarak anlamlı olmasa da, 50 yıllık 6 alt dönemin 3’ünde diğer aylardaki getirilerden daha yüksek.
Sonuç olarak, var olduğu düşünülen tüm anomalilerde olduğu gibi, piyasalar etkin olma eğiliminde olduğundan (özellikle anomaliler tespit edilip kamuoyu tarafından bilindiğinde) gerçekte böyle bir anomali muhtemelen gerçekleşmeyecek. Bu nedenle, Eylül Etkisi (ya da Ekim) kavramını alım satım kararları vermek için kullanmamak gerek.
Yani yazının başlığının yanıtı: “Hayır, ekim ayından korkmamıza gerek yok!” Ekim aslında pozitif bir ay. S&P 500 endeksi 1928’den bu yana ekim aylarında ortalama %0,5 ile %0,9 arasında pozitif bir getiri sağlamış. Tarih boyunca ekim aylarının %59’unu pozitif (kazançla) kapatmış. Hatta Wall Street’te ekim ayına “Bear Killer” (Ayı Katili) deniyor. Bunun nedeni, uzun süren düşüş trendlerinin (ayı piyasalarının) genellikle ekim ayında dibi bularak sona ermesi ve yerini güçlü yükselişlere bırakması. Ekim ayının sonlarına doğru şirketlerin 3. çeyrek finansal sonuçlarını (bilançolarını) açıklamaya başlaması ve yaklaşan yıl sonu iyimserliği (Noel Baba Rallisi hazırlığı), piyasaya genellikle taze para girişi sağlıyor.
Yine de unutmayalım: ekim ayı tarihsel olarak oynaklığın (volatilitenin) yüksek olduğu, yani gün içi iniş çıkışların sertleşebildiği bir ay. Ancak uzun vadeli bir yatırımcı için korkulacak negatif bir ay değil; aksine, çoğunlukla yılın en güçlü dönemi olan Kasım-Aralık yükseliş trendinin kapısını aralayan pozitif bir hazırlık ayı.

Bugünleri çok iyi anlatan enfes bir hikâye:
ABD demiryollarında iki ray arasındaki standart genişlik 1,44 metredir. Bu garip rakkamı kim seçmiş, niye seçmiş?
Çünkü İngiltere’de demiryolları böyle inşa edilmişti ve ABD demiryolları İngiliz gurbetçiler tarafından inşa edildi.
Peki İngilizler niye öyle inşa etmişler? Çünkü ilk demiryolu hatları, demiryolu öncesi tramvayları inşa eden aynı kişiler tarafından inşa edildi ve kullandıkları ölçü buydu.
Peki onlar niye bu ölçüyü kullandı? Çünkü tramvayları inşa edenler, o tekerlek aralığını kullanan at arabalarının yapımında kullandıkları aynı teçhizatı ve aletleri kullandılar.
Peki at arabalarında neden bu kadar garip bir tekerlek aralığı vardı? Başka bir boşluk kullanmayı deneselerdi, İngiltere’nin o eski, kasabalararası yollarında tekerlekleri kırılırdı, çünkü yerdeki tekerlek izlerinin aralığı buydu.
Öyleyse bu eski, bozuk yolları kim inşa etti? Avrupa’daki (ve İngiltere’deki) ilk uzun mesafeli yollar Roma İmparatorluğunun askeri birlikleri için inşa edildi. O zamandan beri de kullanımdalar.
Ya yoldaki tekerlek izleri? O ilk izleri Roma savaş arabaları oluşturdu.
Peki Roma İmparatorluğunun savaş arabalarının tekerleklerinin arasındaki mesafe niye o kadardı? O savaş arabaları, arabayı çeken iki atın kıçına yer bırakacak kadar geniş yapılmıştı.
Yâni, bugün ABD demiryollarında kullanılan iki ray arasındaki standart genişlik iki atın kıçına göre tasarlanmıştır.
Bitmedi…
Bugün fırlatma rampasında oturan bir Uzay Mekiği’ne baktığımızda, ana yakıt deposunun yanlarına tutturulmuş iki büyük güçlendirici roket görürüz. Bunlar Katı Roket İticileridir (KRİ). Bu KRİ’ler, artık Amerikan uzay ve savunma teknolojisi devi Northrop Grumman’ın sahibi olduğu eski Thiokol şirketinin Utah’taki tesislerinde inşa ediliyor. KRİ’leri tasarlayan mühendisler onları biraz daha geniş yapmayı istemişlerdi ama KRİ’lerin fabrikadan fırlatma alanına trenle gönderilmesi gerekiyordu. Fabrikadan gelen demiryolu hattı dağlardaki bir tünelden geçmek zorundaydı. KRİ’ler o tünele sığmak zorundaydı. Tünel, iki ray arasındaki mesafeden biraz daha geniştir ve iki ray arasındaki mesafe iki atın kıçı kadar geniştir. Yâni, muhtemelen dünyanın en gelişmiş ulaşım sistemi olan uzay mekiğinin ana tasarım özelliği, iki bin yıl önce iki atın kıçının genişliğiyle belirlenmiştir.

Bir ülkenin parasının diğer paralara karşı değerini belirleyen iki ana unsur vardır. Bunların matematiksel olarak açıklanabilen birincisi, söz konusu iki ülkenin enflasyonu (veya faiz oranları) arasındaki farktır. Enflasyonu, faizi yüksek olan paranın düşük olanla arasındaki % fark kadar değer kaybetmesi beklenir. Nitekim bankaların kote ettiği forward kurlar da bu farka bakarak hesaplanır.
Kurları etkileyen ikinci unsur da ekonomik, siyasi, jeopolitik, sosyal, hukuki, yönetimsel ve daha birçok gelişmedir. Bu gelişmeler her an değişir ve özellikle kısa vadede öngörülebilmeleri son derece zordur.
Ekonomistlerden akademisyenlere, ekonomi yorumcularından piyasa gurularına, insanların çıkıp doların “gerçek”, “olması gereken”, “adil” değeri şu olmalıdır, şuradan geri döner, burada desteği direnci var demesi sadece onların bu öngörülmesi zor unsurlara istinaden sahip oldukları görüşleri yansıtır ve matematiksel bir dayanağı olmadığı gibi yanılma payı çok yüksektir.
Nitekim, Türk Lirası’nın ABD Doları’na karşı bir yıllık seyrini gösteren bu grafikte kurun yıl içinde çok farklı yerlere gitmiş olmasına rağmen yılı takriben YİÜFE artışı oranında bir değer kaybıyla kapadığına işaret etmektedir.
Bu bile sadece gelişmelerin etkisiyle ortaya çıkmış rastlantısal bir sonuçtur. Türk Lirası’nın ABD Doları’na karşı YİÜFE veya bilimsel enflasyon (faiz) farkları kadar değer yitireceği de garanti değildir. Buna bir de yukarıda sıralanan öngörülemez piyasa gelişmelerini eklerseniz, yatırımcıların, şirketlerin, döviz riski taşıyanların kimin ne yorum yaptığına ne kadar kulak vereceklerini iyi değerlendirmeleri gerekir.

Yunanistan’da küçük bir sahil kasabasına zengin bir turist gelir. Bir otele girer. Resepsiyona 300 euro bırakır ve yukarı çıkıp odalara bakmak istediğini, beğenmezse parasını geri alacağını söyler. Turist yukarı çıkıp yavaş yavaş üst kattaki odaları kontrol ederken, otel sahibi 300 euroyu alıp aceleyle kasaba koşar ve ona olan borcunu öder.
Kasap, otelciden aldığı parayla çiftçiye gider Ondan veresiye aldığı etin parasını öder.
Cebine 300 euroyu koyan çiftçi doğruca benzin istasyonuna gider İstasyon sahibine ödeme yaparak traktörünü çalıştırmak için açtığı borcu kapatır.
Benzin istasyonu sahibi, çiftçiden aldığı bu para ile kasabanın fahişesine gider ve onda açtığı veresiyeyi kapatır.
Eline 300 euroyu alan fahişe, doğruca otelin yolunu tutar Otel sahibine olan borcunu resepsiyona bırakır.
Otel sahibi, daha resepsiyondan parayı almadan turist aşağı iner. Odaları beğenmemiştir. Parasını alır ve çıkıp gider.
Kimse bir sent bile kazanmamıştır. Ama tüm kasabalı borçlarını ödemiş, geleceğe umutla bakmaktadır.
HAZİRAN MAYIS’TAN DAHA İYİ OLACAK….
SATRANÇ: Ülke Ratingleri (İlk 30) (Kaynak: FIDE)
| 1 | Rusya |
| 2 | ABD |
| 3 | Çin |
| 4 | Hindistan |
| 5 | Ukrayna |
| 6 | Ermenisyan |
| 7 | Azerbeycan |
| 8 | Macaristan |
| 9 | Fransa |
| 10 | Polonya |
| 11 | Almanya |
| 12 | Hollanda |
| 13 | İspanya |
| 14 | İngiltere |
| 15 | İsrail |
| 16 | Çekya |
| 17 | Norveç |
| 18 | Hırvatistan |
| 19 | Gürcistan |
| 20 | Arjantin |
| 21 | Sırbistan |
| 22 | Romanya |
| 23 | Yunanistan |
| 24 | Türkiye |
| 25 | Bulgaristan |
| 26 | Beyaz Rusya |
| 27 | İran |
| 28 | Peru |
| 29 | İsveç |
| 30 | Danimarka |

İKEA Mağazaları:

Bayrak renkleri:

150+ mt. gökdelen sayısı:

Kadın Başkan/Başbakanı olmuş ülkeler:

Avrupa’da prizler:

Yeni küresel modamız: BLACK FRIDAY


EN BÜYÜK YUMURTA ÜRETİCİLERİ:
Çin, ABD, Hindistan, Japonya, Meksika, Brezilya, Endonezya, Türkiye, Fransa, Almanya

Hayvanlar üzerinde kozmetik test yapmanın yasak olduğu ülkeler:

Dünyada Berlin, Londra, Paris isimli yerler:

BM Güvenlik Konseyi Veto Gücü
En vetocular:
Rusya 143
ABD 83
Birleşik Krallık 32
Fransa 18
Çin 16

Darbeyle gelen hükümetleri olmuş ülkeler.

Bir zamanlar Büyük Britanya İmparatorluğu

Bezos’tan daha fakir olan ülkeler (GSYİH)

Bir ABD başkanıın hiç gitmediği yerler:

Periyodik cetveldeki elementleri bulan ülkeler:
Birleşik Krallık 24
ABD 21
İsveç 20
Almanya 19
Fransa 17
Rusya 9
Avusturya 3
Danimarka 2
İspanya 2
İsviçre 2
Finlandiya 1
İtalya 1
Romanya 1

Papağanların yaşadığı yerler…

Buzlar erirse Antarktika…

En Çok Fotoğrafı Çekilen Yerler

Kahve Tüketimi…

Silah sahipliği…

Soldan trafik…

Bu dairenin içinde yaşayanların nüfusu dışardakilerden daha fazla…


Data linki için buraya tıklayınız.


Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.
Dünyanın geldiği noktayı biraz da bu açıklamıyor mu?
Bayrağında insan olan tek ülke Belize (Malta’nınkinde de var ama haçın içindeki atında ejderhayı kılıçtan geçiren Aziz George’un resmi Belize’ninkindekiler gibi pek de barışçıl gözükmüyor).

En Çok Satan Akıllı Telefon:

Dünya GSH’sinin yarısı burada:


Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.


Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya ve buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

UIC – International Union of Railways (Uluslararası Demiryolları Birliği)
Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

SIPRI: Stockholm International Peace Research Institute (Stockholm Uluslararası Barış Araştırmaları Enstitüsü)
Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.
Coğrafmanya:


Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.

Data linki için buraya tıklayınız.


AB TANIMLI GENEL YÖNETİM BORÇ STOKU
ALTERNATİF YATIRIM ÜRÜNLERİNİN GETİRİLERİ
BİR HAFTA VADELİ REPO İHALE FAİZ ORANI
Dış Ticaret – persembe.com Projeksiyonları
FİNANSAL HİZMETLER GÜVEN ENDEKSİ
İKTİSADİ YÖNELİM ANKETİ – GENEL GİDİŞAT
İPOTEKLİ İLK EL KONUT SATIŞLARI VE KONUT KREDİSİ FAİZ ORANLARI
İSO TÜRKİYE İHRACAT PAZARLARI İKLİM ENDEKSİ
KAPANAN ŞİRKETLERİN AÇILANLARA ORANI
MERKEZİ YÖNETİM KONSOLİDE BÜTÇE DENGESİ
ÖZEL SEKTÖR BORÇLANMA SENETLERİ
ÖZEL SEKTÖRÜN YURT DIŞINDAN SAĞLADIĞI KREDİ BORCU
SEKTÖREL ENFLASYON BEKLENTİLERİ
TCMB PİYASA KATILIMCILARI ANKETİ
TİCARİ GAYRİMENKUL FİYAT ENDEKSİ
TÜRKİYE’YE GELEN YABANCI ZİYARETÇİ SAYISI
ULUSLARARASI DOĞRUDAN YATIRIMLAR
ULUSLARARASI HİZMET TİCARETİ İSTATİSTİKLERİ
ULUSLARARASI YATIRIM POZİSYONU
YABANCI PARA MEVDUAT / TOPLAM MEVDUAT ORANI
YABANCILARA YAPILAN KONUT SATIŞLARI
YATIRIMCI SAYISI VE PORTFÖYÜ (DEVLET İÇ BORÇLANMA ARAÇLARI)
YATIRIMCI SAYISI VE PORTFÖYÜ (PAY SENETLERİ)
YURT DIŞI ÜRETİCİ FİYAT ENDEKSİ

Bireylerin Katılımına Açık Eğitimler:
TEKNİK ANALİZ ve TRADİNG DİSİPLİNİ
… Kurumlara Özel Kapalı Eğitimler için tıklayınız